


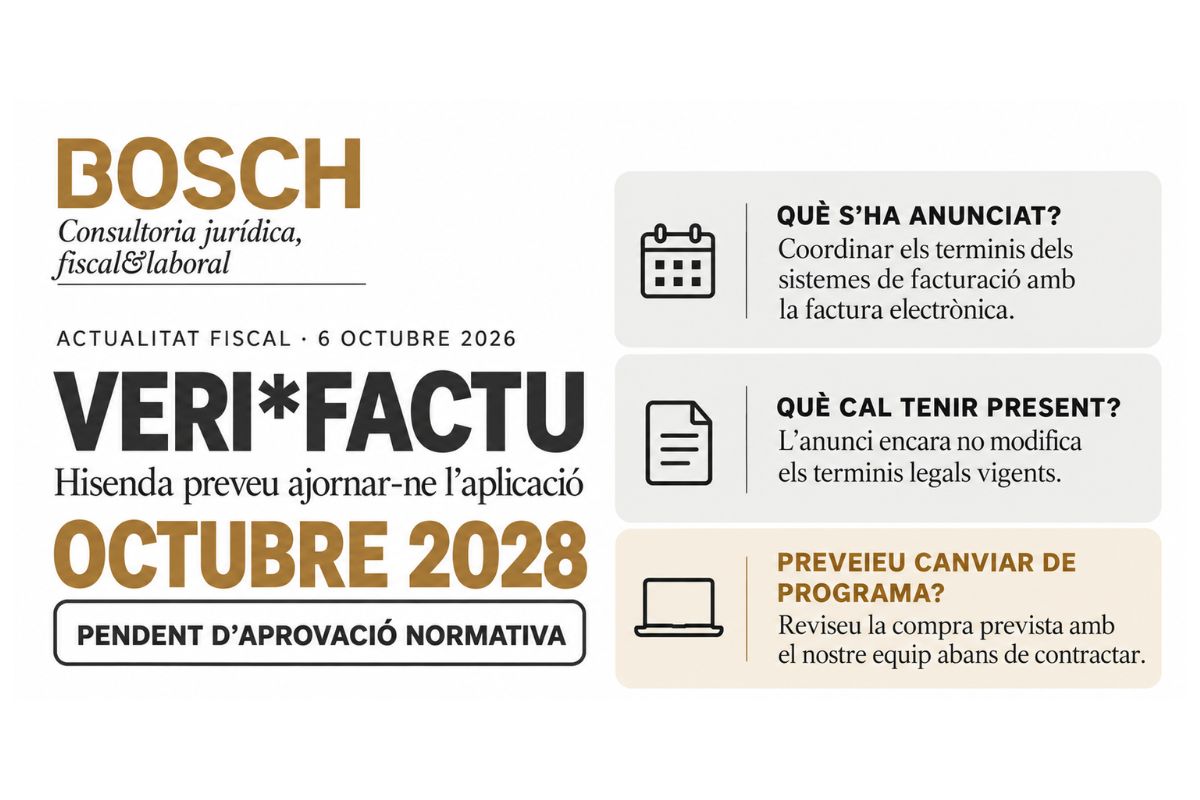
El Ministeri d’Hisenda ha publicat una nota informativa que preveu ajornar fins a octubre de 2028 les obligacions pendents d’adaptació dels sistemes informàtics de facturació. La modificació normativa encara està pendent d’aprovació, però l’anunci és rellevant per a les empreses i professionals que estaven planificant l’adquisició o renovació del seu programa de facturació.
La nota, publicada el 5 d’octubre de 2026, planteja coordinar el calendari del Reglament de sistemes informàtics de facturació, conegut habitualment com a reglament VERI*FACTU, amb el de la factura electrònica obligatòria.
La previsió anunciada és traslladar les obligacions pendents d’aplicació del Reial decret 1007/2023, de 5 de desembre, fins a octubre de 2028, per fer-les coincidir amb la obligatorietat de la factura electrònica per a empresaris i professionals amb una facturació anual que no superi els 8 milions d’euros.
NOTA DE PREMSA DEL MINISTERI D’HISENDA
Cal distingir entre l’anunci del Ministeri i la modificació efectiva de la normativa. La nota informativa comunica una previsió d’ajornament, però no aprova per si mateixa el canvi dels terminis. Per tant, mentre no s’aprovi i es publiqui la modificació corresponent, els terminis legalment establerts per tenir adaptats els sistemes informàtics de facturació continuen sent:
La data d’octubre de 2028 s’ha d’entendre, doncs, com el nou horitzó anunciat per Hisenda, pendent de formalització normativa.
El Ministeri explica que l’objectiu és afavorir la convergència entre els sistemes de facturació electrònica i els requisits dels sistemes informàtics de facturació, tant des del punt de vista normatiu com tècnic.
Tot i que afecten els processos de facturació, es tracta de dues obligacions diferents. El Reglament de sistemes informàtics de facturació regula els requisits que han de complir els programes que suporten aquests processos. La factura electrònica obligatòria, per la seva banda, regula l’emissió i l’intercanvi de factures electròniques en les operacions entre empresaris i professionals.
La coordinació anunciada busca facilitar una adaptació conjunta. Una vegada aprovada l’alineació dels calendaris, Hisenda preveu abordar una modificació dels àmbits d’aplicació i de determinats aspectes tècnics, tenint en compte també els futurs requisits europeus d’informació digital derivats de ViDA —IVA en l’era digital—.
La nota precisa que les exigències del Reial decret 1007/2023 es mantindran en termes substancialment equivalents als previstos en el desenvolupament normatiu actual. Això inclou les garanties d’integritat, conservació, accessibilitat, llegibilitat, traçabilitat i inalterabilitat dels registres de facturació, així com la resta de garanties tècniques del sistema. Per tant, la previsió d’ajornament afecta el calendari d’aplicació de les obligacions pendents i s’acompanya d’una futura coordinació normativa i tècnica.
Aquesta informació és rellevant per a les empreses i professionals que tenien previst adquirir o renovar el seu programa de facturació durant el quart trimestre de 2026 per arribar als terminis de 2027. Des de Consultoria Bosch recomanem revisar aquestes decisions abans de contractar, valorant tant les necessitats actuals del negoci com les condicions d’adaptació que ofereix el proveïdor.
Si la compra respon principalment al compliment del calendari de VERI*FACTU, convé estudiar com pot afectar-la l’ajornament anunciat. Si també respon a necessitats de gestió, automatització o integració amb altres eines, cal valorar aquests motius conjuntament.
En qualsevol cas, l’anunci encara no permet donar per modificades les obligacions vigents. La planificació s’ha de revisar amb aquesta distinció present i amb seguiment de la norma que finalment s’aprovi.
Des de Consultoria Bosch seguirem l’evolució normativa i us informarem dels terminis definitius i de les implicacions per a la vostra activitat. Si teniu una compra o renovació prevista, podeu contactar amb el nostre equip per revisar-la abans de prendre la decisió.