


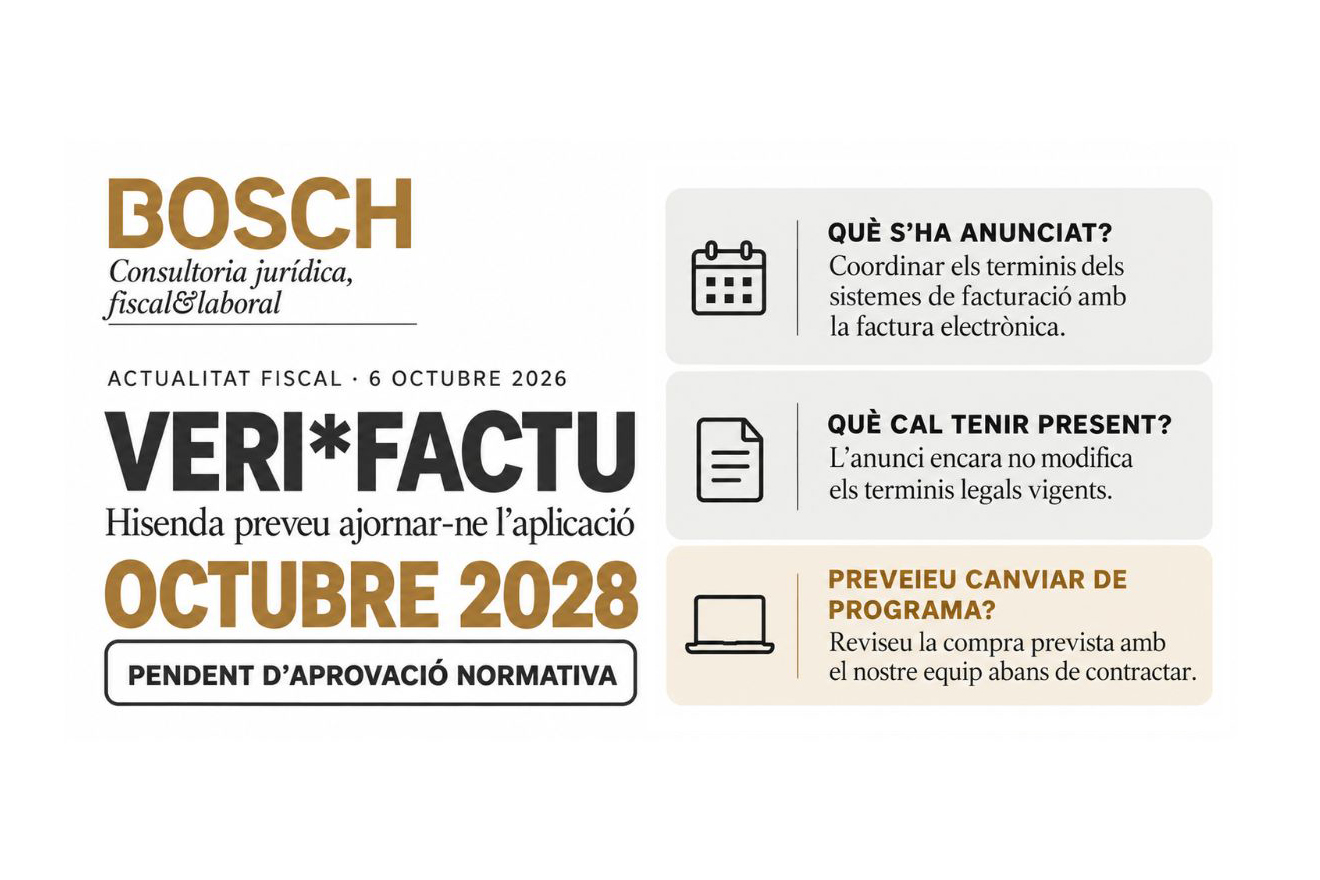
El Ministerio de Hacienda ha publicado una nota informativa que prevé aplazar hasta octubre de 2028 las obligaciones pendientes de adaptación de los sistemas informáticos de facturación. La modificación normativa todavía está pendiente de aprobación, pero el anuncio es relevante para las empresas y profesionales que estaban planificando la adquisición o renovación de su programa de facturación.
La nota, publicada el 5 de octubre de 2026, plantea coordinar el calendario del Reglamento de sistemas informáticos de facturación, conocido habitualmente como reglamento VERI*FACTU, con el de la factura electrónica obligatoria.
La previsión anunciada es trasladar las obligaciones pendientes de aplicación del Real Decreto 1007/2023, de 5 de diciembre, hasta octubre de 2028, para hacerlas coincidir con la obligatoriedad de la factura electrónica para empresarios y profesionales con una facturación anual que no supere los 8 millones de euros.
NOTA DE PRENSA DEL MINISTERIO DE HACIENDA
Es necesario distinguir entre el anuncio del Ministerio y la modificación efectiva de la normativa. La nota informativa comunica una previsión de aplazamiento, pero no aprueba por sí misma el cambio de los plazos. Por tanto, mientras no se apruebe y publique la modificación correspondiente, los plazos legalmente establecidos para tener adaptados los sistemas informáticos de facturación continúan siendo:
La fecha de octubre de 2028 debe entenderse, por tanto, como el nuevo horizonte anunciado por Hacienda, pendiente de formalización normativa.
El Ministerio explica que el objetivo es favorecer la convergencia entre los sistemas de facturación electrónica y los requisitos de los sistemas informáticos de facturación, tanto desde el punto de vista normativo como técnico.
Aunque afectan a los procesos de facturación, se trata de dos obligaciones diferentes. El Reglamento de sistemas informáticos de facturación regula los requisitos que deben cumplir los programas que soportan estos procesos. La factura electrónica obligatoria, por su parte, regula la emisión y el intercambio de facturas electrónicas en las operaciones entre empresarios y profesionales.
La coordinación anunciada busca facilitar una adaptación conjunta. Una vez aprobada la alineación de los calendarios, Hacienda prevé abordar una modificación de los ámbitos de aplicación y de determinados aspectos técnicos, teniendo en cuenta también los futuros requisitos europeos de información digital derivados de ViDA —IVA en la era digital—.
La nota precisa que las exigencias del Real Decreto 1007/2023 se mantendrán en términos sustancialmente equivalentes a los previstos en el desarrollo normativo actual. Esto incluye las garantías de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación, así como el resto de garantías técnicas del sistema. Por tanto, la previsión de aplazamiento afecta al calendario de aplicación de las obligaciones pendientes y se acompaña de una futura coordinación normativa y técnica.
Esta información es relevante para las empresas y profesionales que tenían previsto adquirir o renovar su programa de facturación durante el cuarto trimestre de 2026 para cumplir con los plazos de 2027. Desde Consultoria Bosch recomendamos revisar estas decisiones antes de contratar, valorando tanto las necesidades actuales del negocio como las condiciones de adaptación que ofrece el proveedor.
Si la compra responde principalmente al cumplimiento del calendario de VERI*FACTU, conviene estudiar cómo puede afectarle el aplazamiento anunciado. Si también responde a necesidades de gestión, automatización o integración con otras herramientas, hay que valorar estos motivos conjuntamente.
En cualquier caso, el anuncio todavía no permite dar por modificadas las obligaciones vigentes. La planificación debe revisarse teniendo presente esta distinción y haciendo seguimiento de la norma que finalmente se apruebe.
Desde Consultoria Bosch seguiremos la evolución normativa y os informaremos de los plazos definitivos y de las implicaciones para vuestra actividad. Si tenéis una compra o renovación prevista, podéis contactar con nuestro equipo para revisarla antes de tomar la decisión.