Amb l’entrada en vigor del Reial decret llei 4/2024, s’han introduït modificacions importants a la Reserva de Capitalització aplicable a l’Impost sobre Societats. Aquestes mesures busquen potenciar la capitalització empresarial, facilitant l’increment dels fons propis de les empreses.
Principals canvis introduïts:
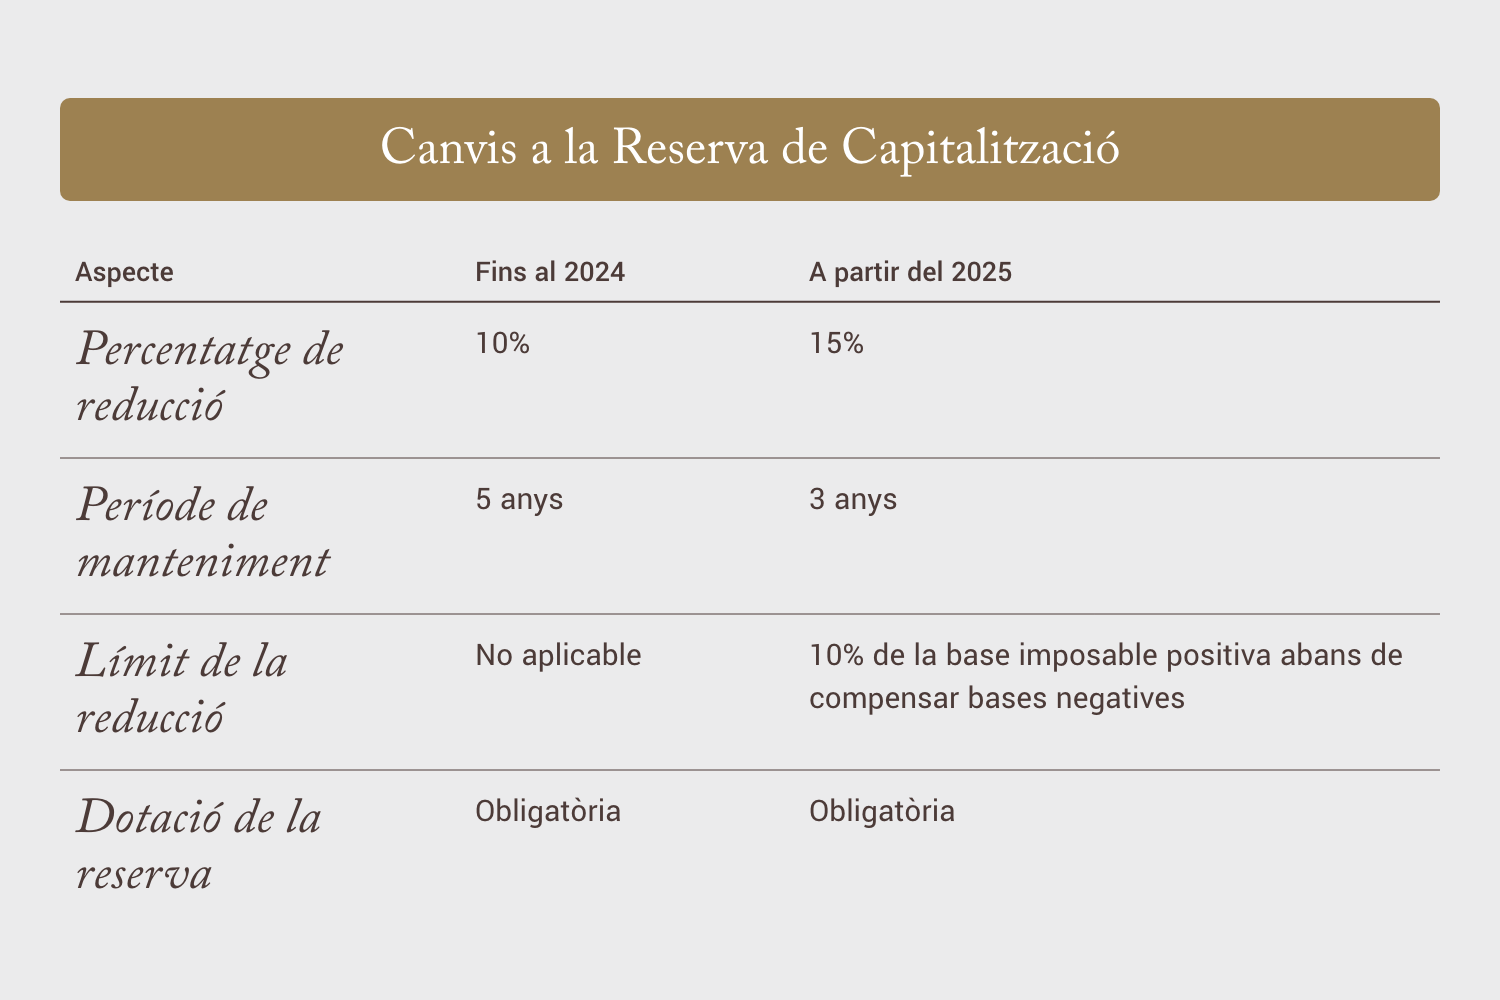
Detalls clau a tenir en compte
- Percentatge de reducció més alt: La reducció de la base imposable augmenta al 15% de l’increment dels fons propis, oferint un incentiu fiscal més gran per a les empreses que optin per aquesta reserva.
- Període de manteniment reduït: El termini per mantenir l’increment dels fons propis es redueix de 5 a 3 anys, facilitant l’aplicació de l’incentiu.
- S’amplia el límit existent que hi havia fins ara del 10% de la casella 550 del Model 200, fins a un 20%; i en el cas dels contribuents l’import del quals la seva xifra de negoci sigui inferior a 1M€ durant els 12 mesos anteriors a la data que s’inicia el període impositiu al que correspongui aquesta reducció, fins a un 25%.
- Obligació de dotació: L’empresa haurà de registrar aquesta reserva en el balanç amb separació adequada. La reserva serà indisponible durant el període de manteniment establert.
- Incompliment dels requisits: Si no es compleixen els requisits, les quantitats reduïdes indegudament s’integraran a la base imposable, juntament amb els interessos de demora.


