


La Direcció General de Tributs (DGT) ha publicat la consulta vinculant V0540-24, en la qual explica detalladament com s’ha de registrar i justificar el quilometratge de les dietes de desplaçament dels treballadors davant d’una possible inspecció. Aquestes directrius inclouen la documentació necessària a presentar i a qui correspon la càrrega de la prova.
Segons l’article 9.A.2 del Reglament de l’Impost sobre la Renda de les Persones Físiques (Real decret 439/2007), estan exemptes de gravamen les assignacions per a despeses de locomoció i despeses normals de manutenció i estada en establiments d’hostaleria que compleixin determinats requisits i límits.
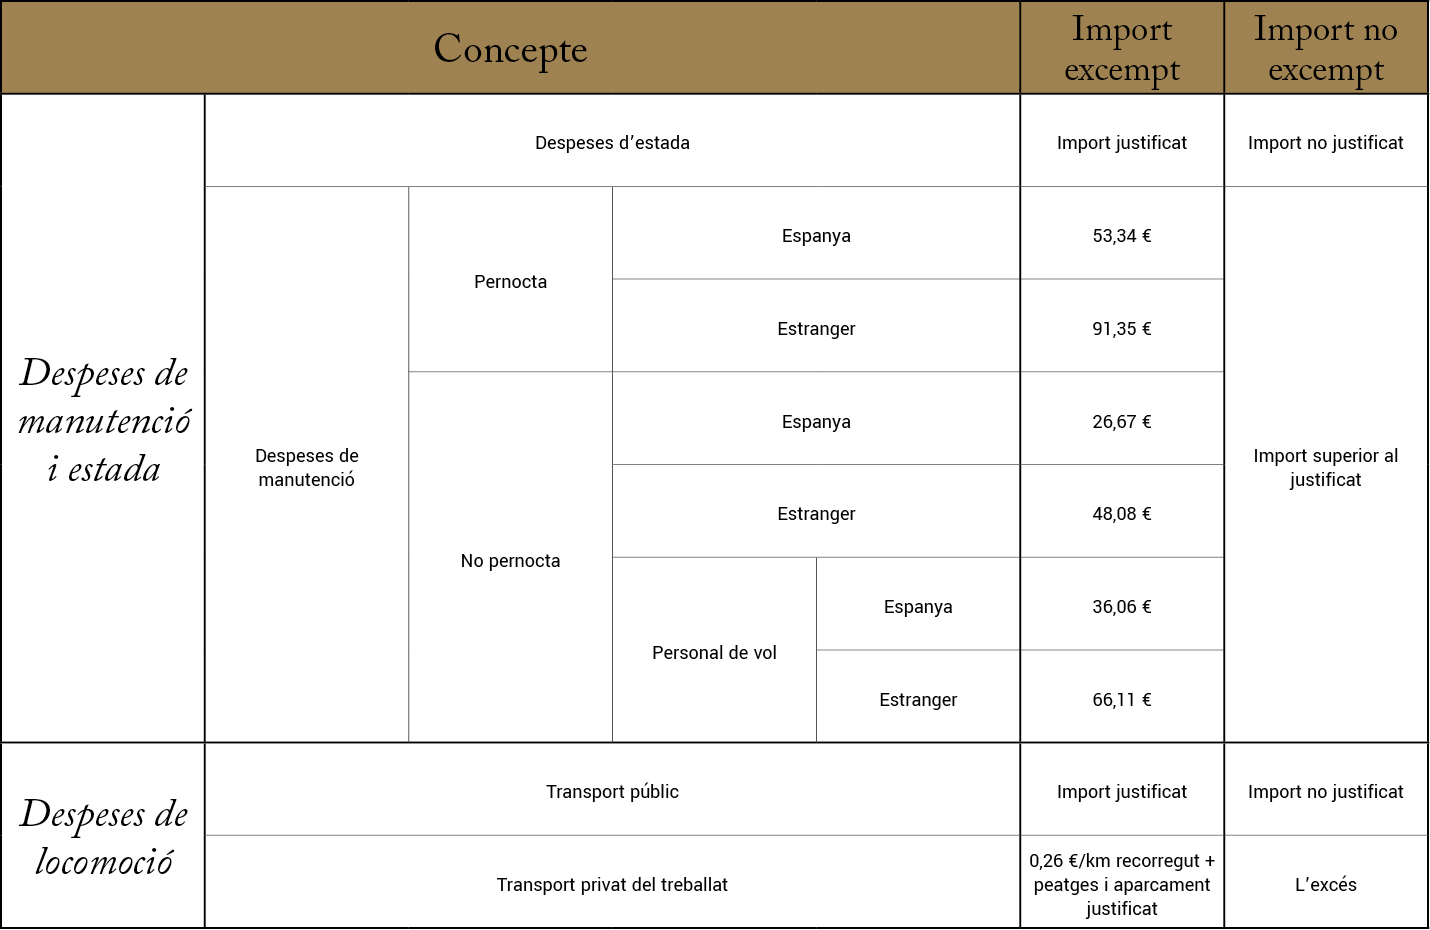
Per tal que aquestes dietes quedin exemptes de tributar, és essencial complir amb les condicions establertes per la normativa. Els requisits varien segons el mitjà de transport utilitzat:
El Tribunal Econòmic Administratiu Central (TEAC) ha resolt a qui correspon la càrrega de la prova dels desplaçaments:
Sempre que l’empresa reemborsi les despeses de locomoció i de manutenció i estada als treballadors, aquestes han d’estar justificades mitjançant factura completa. A més, no han de superar els límits establerts a l’article 9 del Reglament de l’Impost sobre la Renda de les Persones Físiques. Si es compleixen aquestes condicions, les quantitats reemborsades no tributen a l’impost sobre la renda de les persones físiques.
Aquesta consulta de la DGT proporciona una guia clara i detallada per assegurar-se que les dietes de desplaçament es gestionin correctament i compleixin amb la normativa vigent, evitant així possibles problemes durant una inspecció.