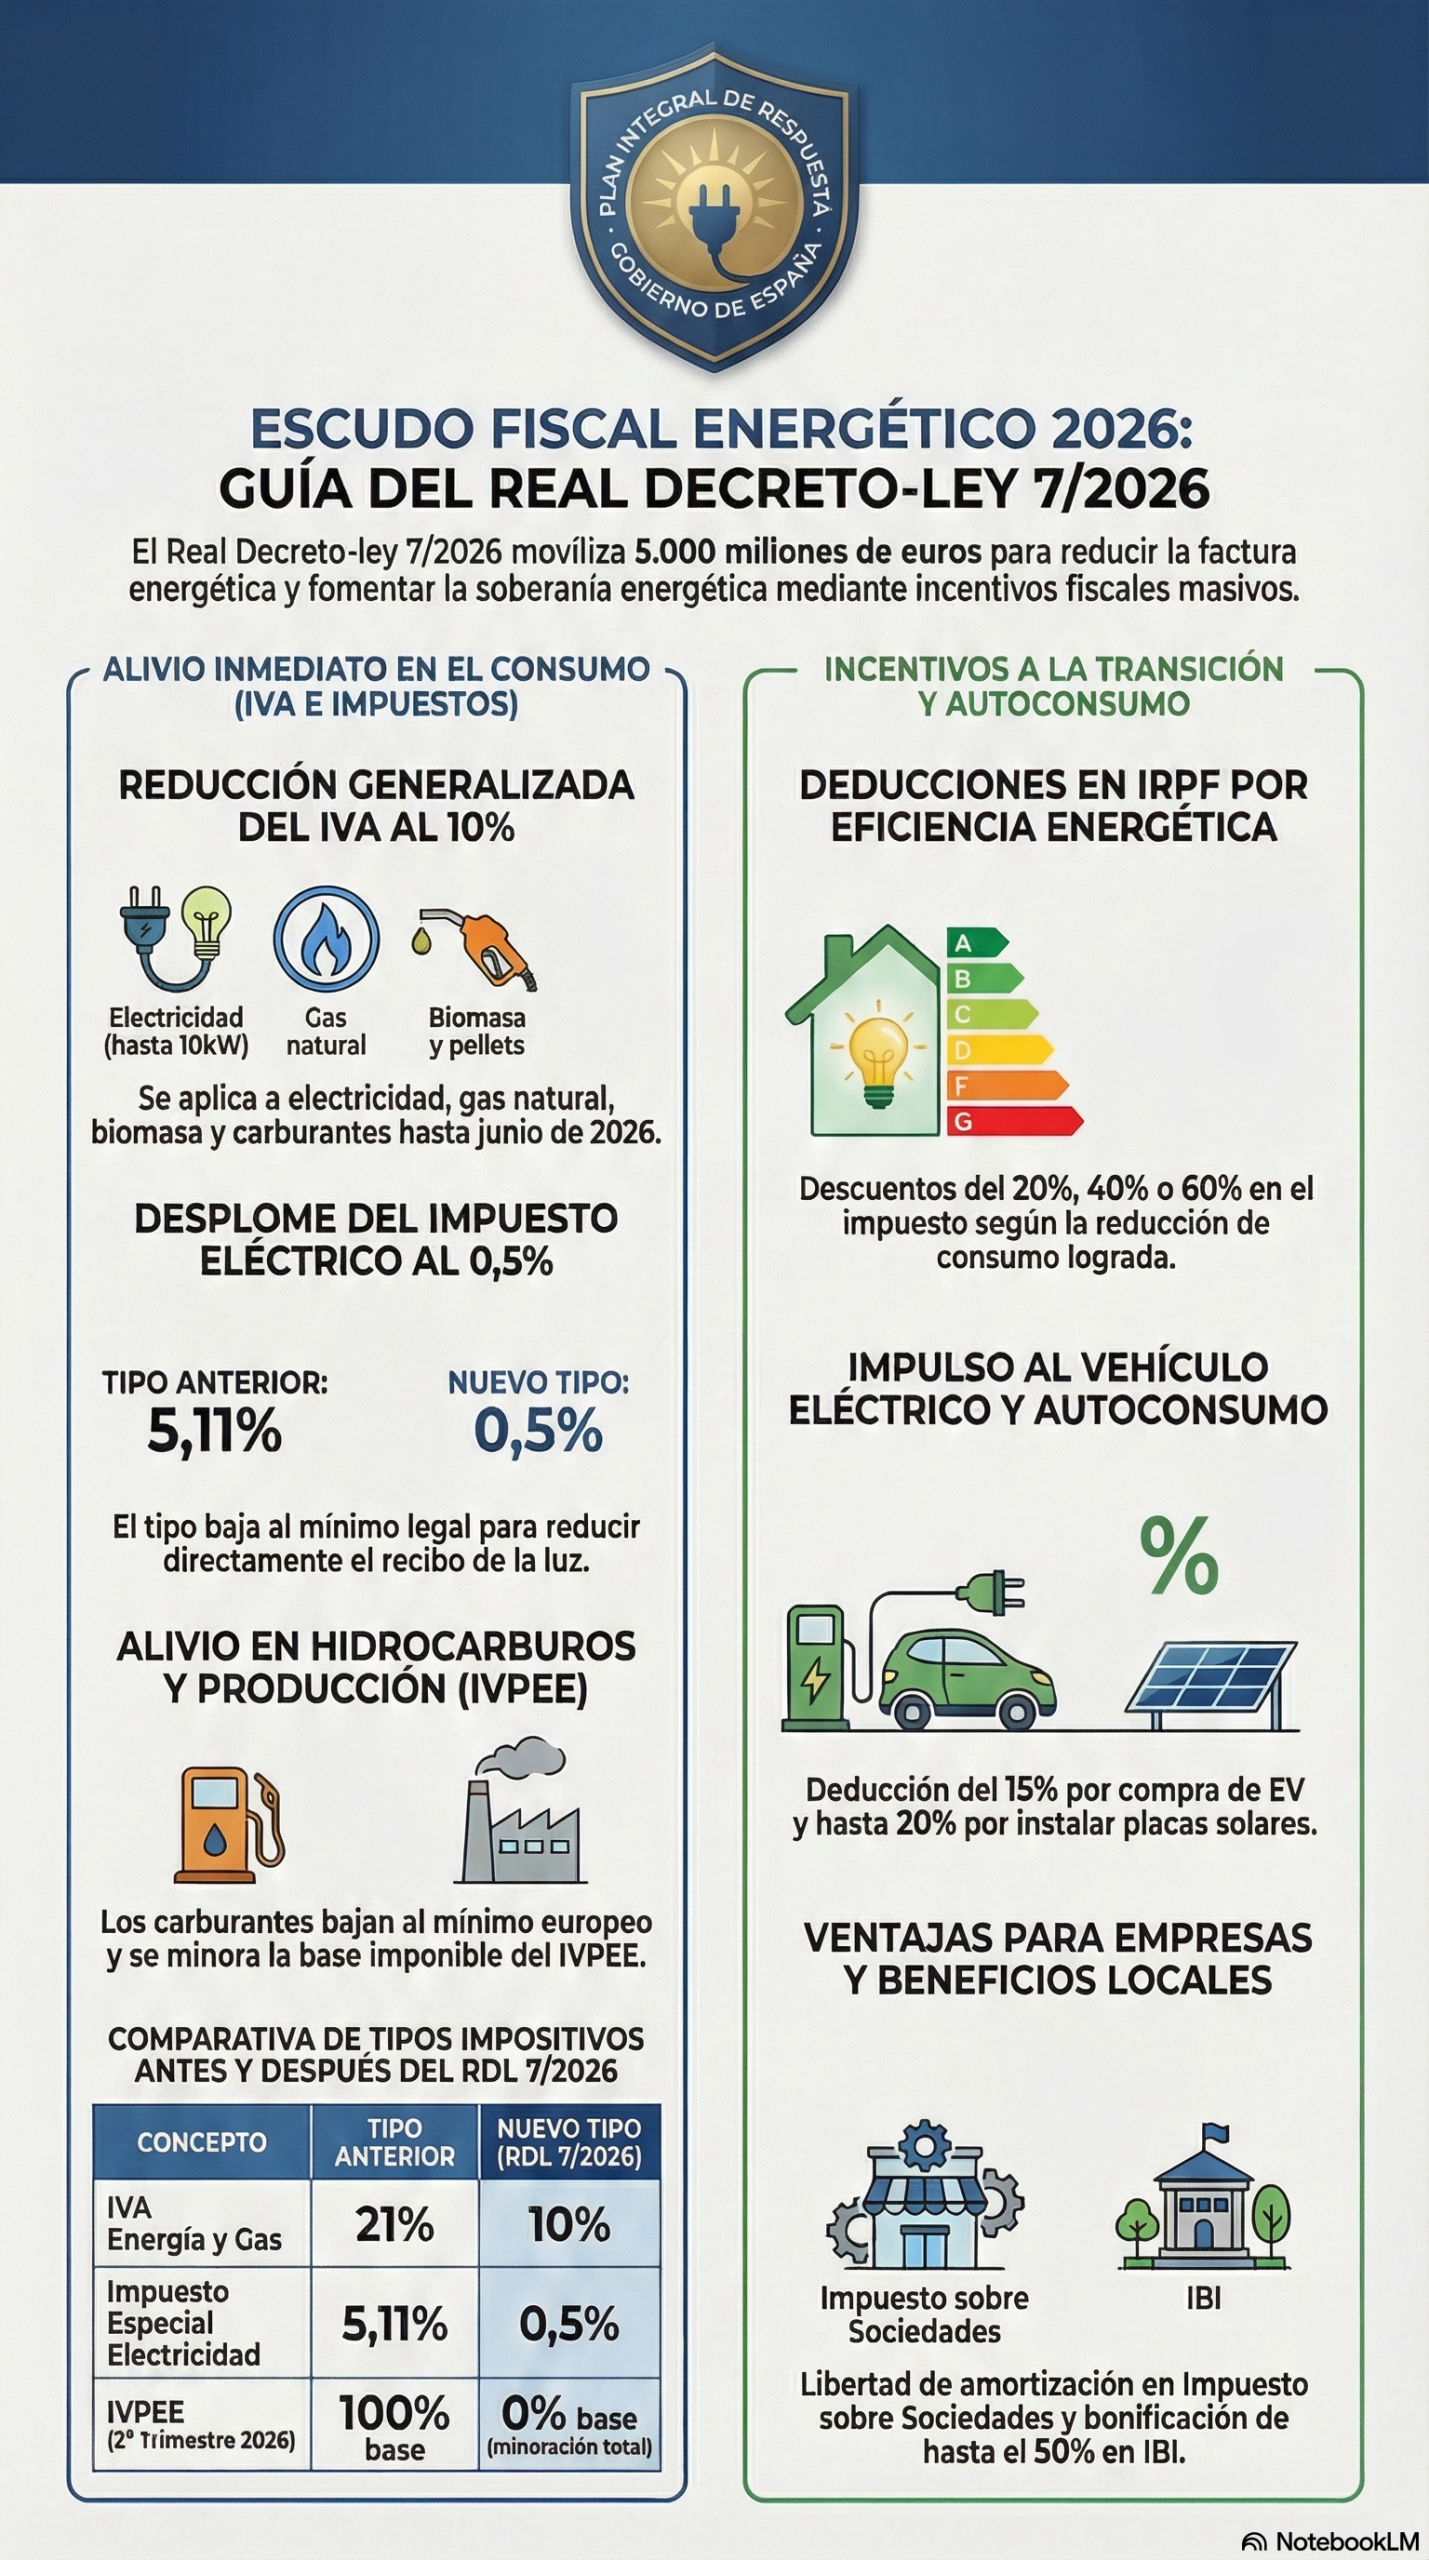
El Real Decreto-ley 7/2026 aprueba un amplio conjunto de medidas fiscales de carácter temporal orientadas a mitigar el impacto de la crisis energética y favorecer la transición hacia modelos de autonomía energética. Las medidas afectan principalmente al IVA, los impuestos especiales y la fiscalidad directa, con vigencia general hasta el 30 de junio de 2026, condicionada en algunos casos a la evolución del IPC.
Impuesto sobre el Valor Añadido (IVA)
De manera extraordinaria y temporal, generalmente hasta el 30 de junio de 2026, se aplican las siguientes reducciones:
- Electricidad: El tipo de IVA se reduce del 21% al 10% para contratos con una potencia no superior a 10 kW y para consumidores vulnerables severos o en riesgo de exclusión.
- Gas y biomasa: Se reduce al 10% el IVA aplicable al gas natural, briquetas, pellets y madera para leña.
- Carburantes: Se rebaja del 21% al 10% el tipo aplicable a los carburantes y combustibles.
Impuestos especiales y sobre la producción
- Impuesto Especial sobre la Electricidad: Se reduce drásticamente el tipo impositivo del 5,11% al 0,5% hasta el 30 de junio de 2026, respetando los mínimos de imposición profesional y particular.
- Impuesto sobre Hidrocarburos: Se reducen los tipos impositivos de las gasolinas sin plomo, el gasóleo, el fuel, el GLP y el gas natural hasta los niveles mínimos permitidos por la normativa comunitaria.
- Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE): Para el ejercicio 2026, se establecen reducciones en la base imponible: una minoración del 10% en las retribuciones del primer trimestre y del 100% en las del segundo trimestre.
Impuesto sobre la Renta de las Personas Físicas (IRPF):
Se amplían e introducen incentivos para la eficiencia energética y la movilidad eléctrica:
- Eficiencia en viviendas: Se prorrogan las deducciones del 20%, 40% o 60% para obras que reduzcan la demanda de calefacción/refrigeración o mejoren el consumo de energía primaria no renovable, con vigencia hasta finales de 2026 o 2027 según el caso.
- Vehículos eléctricos: Se amplía la deducción del 15% por la compra de vehículos eléctricos enchufables y de pila de combustible, así como por la instalación de puntos de recarga.
- Autoconsumo: Se crea una nueva deducción del 10% para instalaciones individuales y del 20% para instalaciones colectivas de sistemas de autoconsumo renovable realizadas en 2026.
Impuesto sobre Sociedades
- Libertad de amortización: Se permite la amortización libre de inversiones en instalaciones de autoconsumo de energía eléctrica o térmica procedente de fuentes renovables que sustituyan combustibles fósiles, realizadas en 2026, con un límite de 500.000 euros.
- Vehículos e infraestructura: Se mantiene este beneficio para la inversión en nuevos vehículos eléctricos y de hidrógeno, así como en infraestructuras de recarga de uso propio o público.
Otras medidas fiscales
- ITP y AJD: Se eximen del impuesto las transmisiones de ahorros energéticos dentro del Sistema de Certificados de Ahorro Energético (CAE).
- Fiscalidad local: Se aprueba la exención de la tasa de la pesca fresca (T-4) durante tres meses desde la entrada en vigor del decreto para apoyar al sector pesquero.
- Sector pesquero: Se autoriza a los ayuntamientos a regular bonificaciones de hasta el 50% en el IBI para inmuebles con sistemas de aprovechamiento térmico o eléctrico solar. También se aprueban medidas en el IAE y el ICIO para favorecer la electrificación.
Es importante destacar que la continuidad de las reducciones del IVA y de los Impuestos Especiales durante el mes de junio de 2026 está supeditada a la evolución del índice de precios al consumo (IPC) de los productos afectados.