Con la entrada en vigor del Real decreto ley 4/2024, se han introducido modificaciones importantes en la Reserva de Capitalización aplicable al Impuesto sobre Sociedades. Estas medidas buscan potenciar la capitalización empresarial, facilitando el incremento de los fondos propios de las empresas.
Principales cambios introducidos:
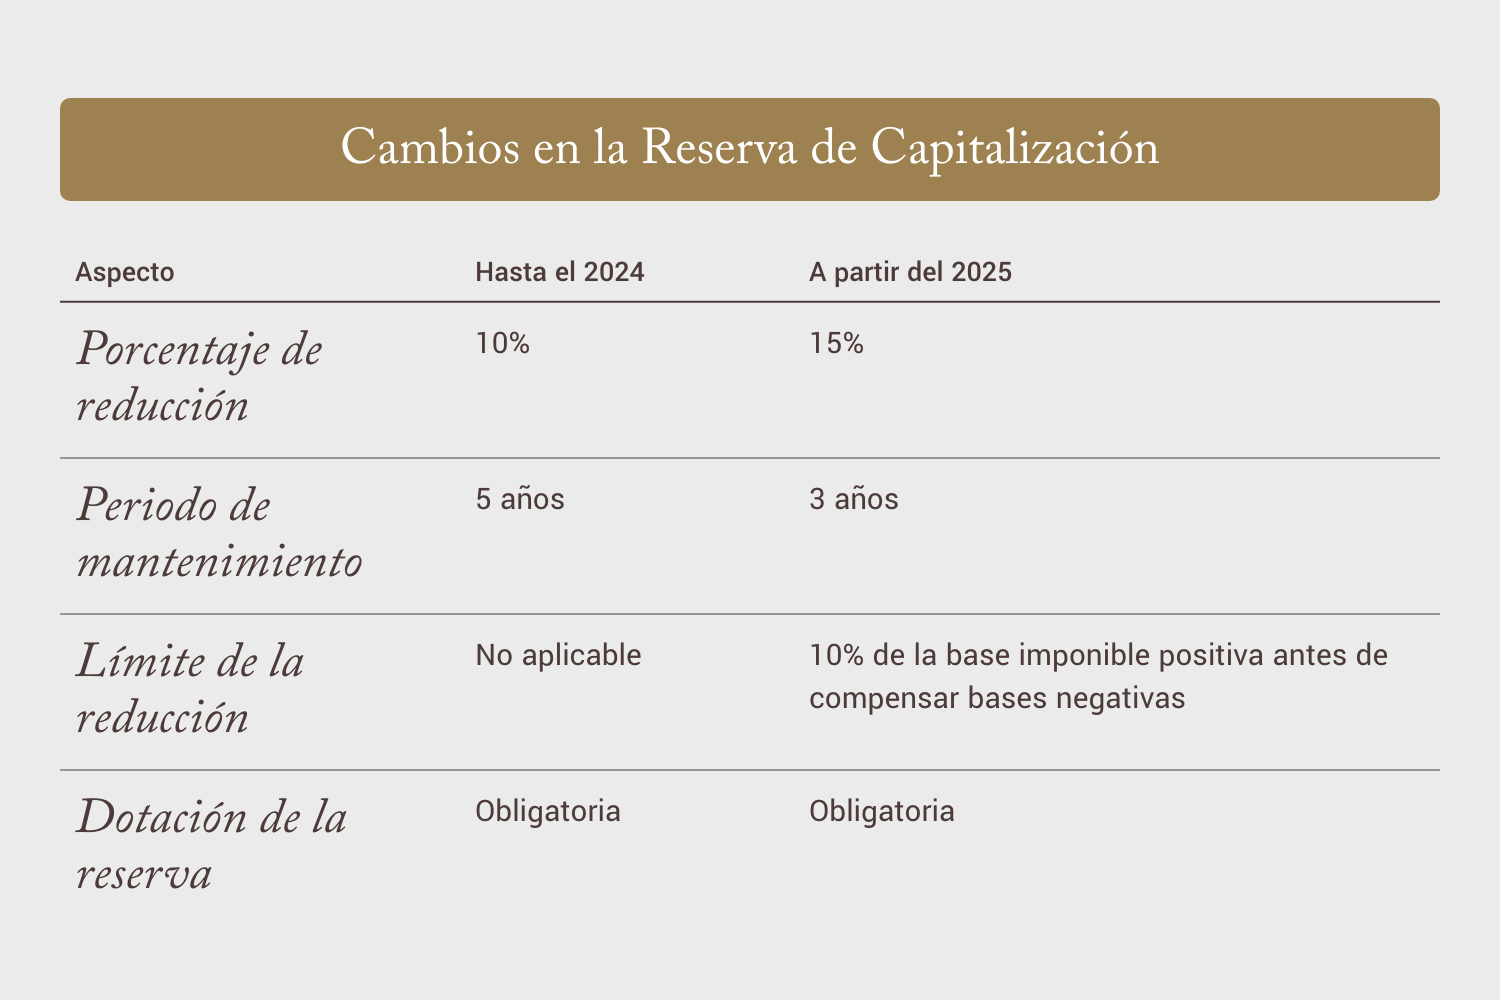
Detalles clave a tener en cuenta
- Porcentaje de reducción más alto: La reducción de la base imponible aumenta al 15% del incremento de los fondos propios, ofreciendo un incentivo fiscal más grande para las empresas que opten por esta reserva.
- Periodo de mantenimiento reducido: El plazo para mantener el incremento de los fondos propios se reduce de 5 a 3 años, facilitando la aplicación del incentivo.
- Se amplía el límite existente que había hasta ahora del 10% de la casilla 550 del Modelo 200, hasta un 20%; y en el caso de los contribuyentes el importe del cuales su cifra de negocio sea inferior a 1M€ durante los 12 meses anteriores a la fecha que se inicia el periodo impositivo al que corresponda esta reducción, hasta un 25%.
- Obligación de dotación: La empresa tendrá que registrar esta reserva en el balance con separación adecuada. La reserva será indisponible durante el periodo de mantenimiento establecido.
- Incumplimiento de los requisitos: Si no se cumplen los requisitos, las cantidades reducidas indebidamente se integrarán en la base imponible, junto con los intereses de demora.


