


La Dirección General de Tributos (DGT) ha publicado la consulta vinculante V0540-24, en la cual explica en detalle como se tiene que registrar y justificar el kilometraje de las dietas de desplazamiento de los trabajadores ante una posible inspección. Estas directrices incluyen la documentación necesaria a presentar y a quien corresponde la carga de la prueba.
Según el artículo 9.A.2 del Reglamento del Impuesto sobre la Renta de las Personas Físicas (Real decreto 439/2007), están exentas de gravamen las asignaciones para gastos de locomoción y gastos normales de manutención y estancia en establecimientos de hostelería que cumplan determinados requisitos y límites.
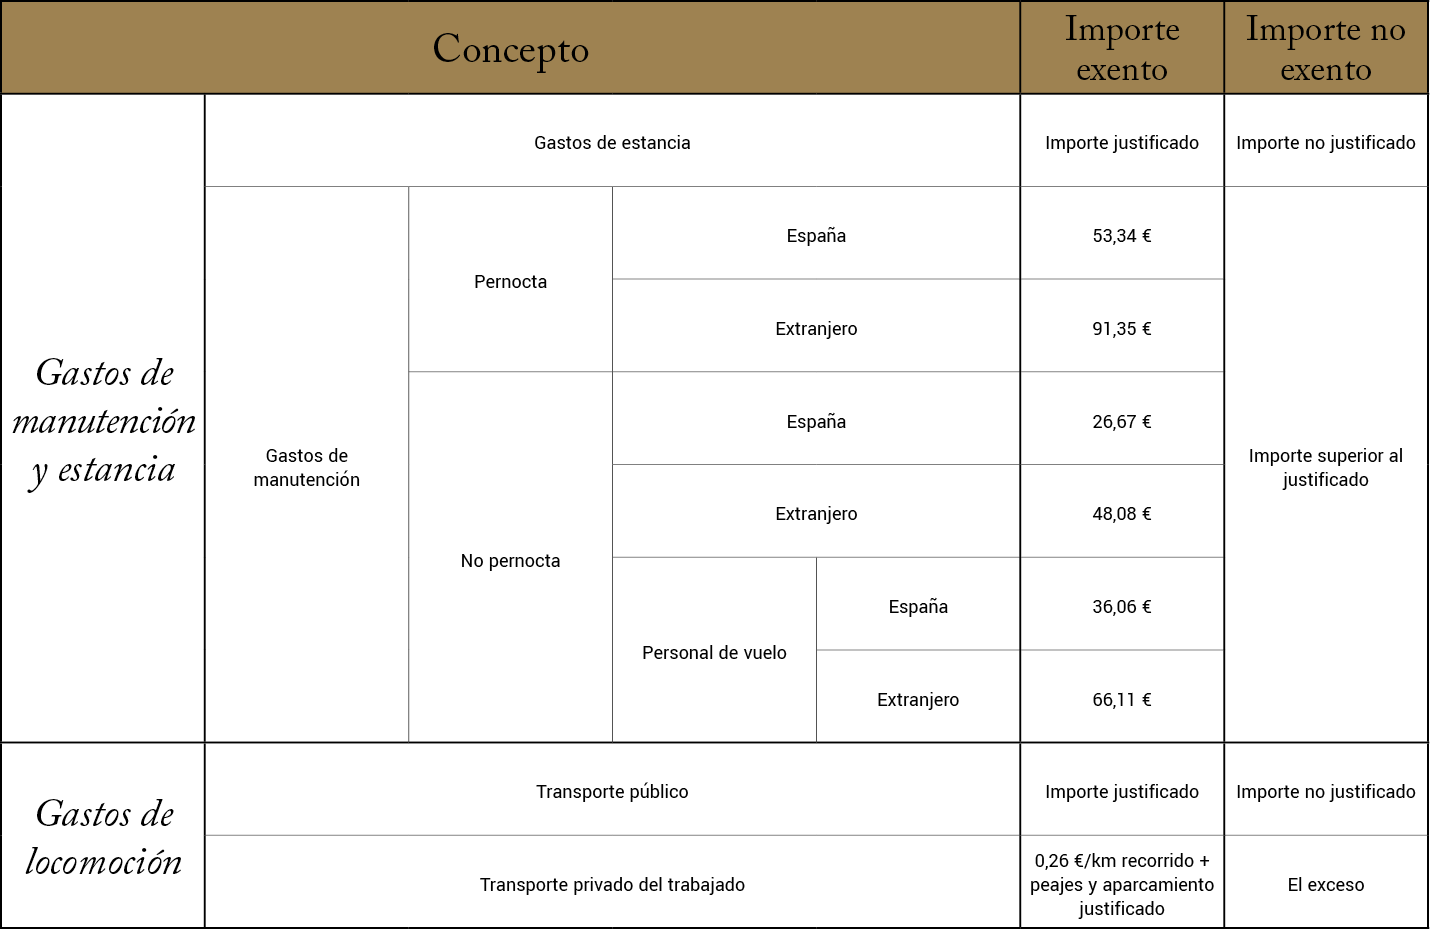
Para que estas dietas queden exentas de tributar, es esencial cumplir con las condiciones establecidas por la normativa. Los requisitos varían según el medio de transporte utilizado:
El Tribunal Económico Administrativo Central (TEAC) ha resuelto a quien corresponde la carga de la prueba de los desplazamientos:
Siempre que la empresa reembolse los gastos de locomoción y de manutención y estancia a los trabajadores, estas tienen que estar justificadas mediante factura completa. Además, no tienen que superar los límites establecidos en el artículo 9 del Reglamento del Impuesto sobre la Renta de las Personas Físicas. Si se cumplen estas condiciones, las cantidades reembolsadas no tributan al impuesto sobre la renta de las personas físicas.
Esta consulta de la DGT proporciona una guía clara y detallada para asegurarse que las dietas de desplazamiento se gestionen correctamente y cumplan con la normativa vigente, evitando así posibles problemas durante una inspección.